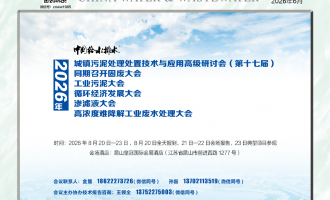
中国给水排水2026年城镇污泥处理处置技术与应用高级研讨会(第十七届)邀请函暨技术报告论文征集启事 (同期召开固废大会、工业污泥大会、循环经济发展大会、渗滤液大会、高浓度难降解工业废水处理大会)
 
当前位置: 首页 » 行业资讯 » 水业新闻 » 正文

兴蓉环境获太平洋买入评级,业绩稳健增长,污水处理费上调持续受益 金融界 2024-04-30 09:32 4月30日,兴蓉环境获太平洋买入评级,近一个月兴蓉环境获得5份研报关注。 研报预计公司202

放大字体  缩小字体 发布日期:2024-05-01  来源:兴蓉环境获太平洋买入评级,业绩稳健增长,污水处理费上调持续受  浏览次数:94
核心提示:兴蓉环境获太平洋买入评级,业绩稳健增长,污水处理费上调持续受益 金融界 2024-04-30 09:32 4月30日,兴蓉环境获太平洋买入评级,近一个月兴蓉环境获得5份研报关注。 研报预计公司2024/2025/2026年归母净利润分别为21.30/23.12/25.28亿元。研报认为,公司各项业务稳步增长,自来水供应/污水处理/环保等业务分别实现营业收入31.26/30.24/14.95亿元,毛利率分别为40.92%/40.15%/44.52%,较2022年同比提升1.00/1.68/7.4
中国给水排水2026年城镇污泥处理处置技术与应用高级研讨会(第十七届)邀请函暨技术报告论文征集启事 (同期召开固废大会、工业污泥大会、循环经济发展大会、渗滤液大会、高浓度难降解工业废水处理大会)

中国给水排水2026年城镇污泥处理处置技术与应用高级研讨会(第十七届)邀请函暨技术报告论文征集启事 (同期召开固废大会、工业污泥大会、循环经济发展大会、渗滤液大会、高浓度难降解工业废水处理大会)


4月30日,兴蓉环境获太平洋买入评级,近一个月兴蓉环境获得5份研报关注。

研报预计公司2024/2025/2026年归母净利润分别为21.30/23.12/25.28亿元。研报认为,公司各项业务稳步增长,自来水供应/污水处理/环保等业务分别实现营业收入31.26/30.24/14.95亿元,毛利率分别为40.92%/40.15%/44.52%,较2022年同比提升1.00/1.68/7.41个百分点。从销售数据上看,自来水供应/污水处理/垃圾渗滤液处理/污泥处理/中水供应业务分别实现销售量10.68/12.61/143/69/1.80万吨,较2022年同比提升4.60%/5.50%/5.15%/13.11%/13.85%。公司各项业务保持良好的发展势头,资金回笼能力较强,截至2023年底,公司经营活动产生的现金净额为33.89亿元,同比+2.22%。

风险提示:项目投产进度不及预期、应收账款回收风险、调价进程不及预期等。

本文源自:金融界

作者:研报君
 
微信扫一扫关注中国水业网/>
</div>
<div class= 
 
[ 行业资讯搜索 ]  [ ]  [ 打印本文 ]  [ 关闭窗口 ]

 
共0条 [查看全部]  相关评论

 
推荐图文
推荐行业资讯
点击排行